Dólar Oficial
$1.570
Dólar Blue
$1.560
Dólar Tarjeta
$2.041
Euro
€1.739,40
Real
R$283,56
Azúcar Tucumán · 50kg
$36.375
Azúcar Int. · Londres N5
US$24,707
Azúcar Int. · EEUU N11
US$423,29
Bioetanol de caña ($/L)
1.083
Bioetanol de maíz ($/L)
992.806
ECONOMÍA Y BENEFICIOS IMPOSITIVOS
El Gobierno otorgará beneficios fiscales a las pymes que inviertan en eficiencia energética
La Secretaría de Energía estableció incentivos impositivos para las empresas que incorporen equipamiento destinado a reducir el consumo de energía. La medida contempla amortización acelerada en Ganancias y devolución de créditos fiscales de IVA, sin exigir una inversión mínima para determinados equipos.
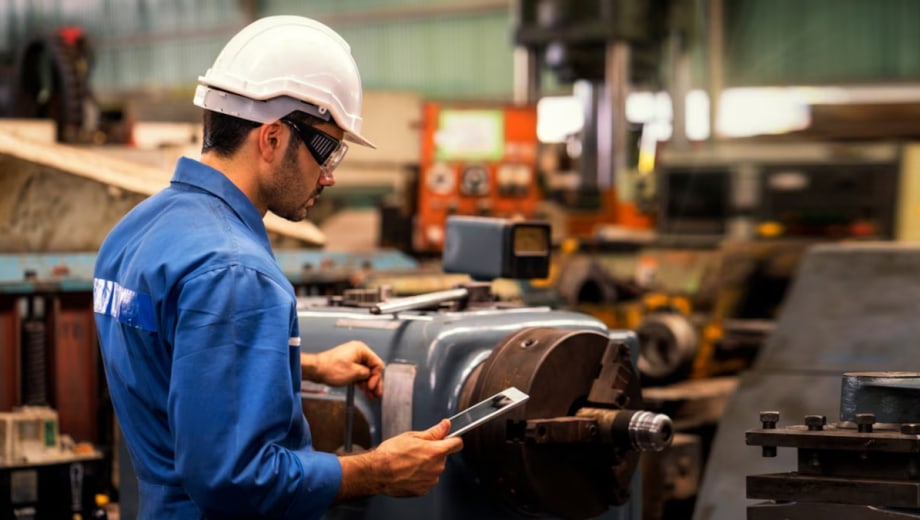
Noticias Argentinas difundió que las micro, pequeñas y medianas empresas (MiPyMEs) que realicen inversiones destinadas a mejorar la eficiencia energética de sus establecimientos podrán acceder a beneficios impositivos, según lo dispuesto por la Secretaría de Energía mediante la Resolución 311/2026, publicada en el Boletín Oficial.
La iniciativa busca promover la modernización del equipamiento productivo, reducir el consumo de energía y disminuir los costos operativos de las empresas, mediante incentivos fiscales para la incorporación de tecnologías más eficientes.
De acuerdo con la normativa, las pymes que adquieran bienes comprendidos en el régimen durante los primeros dos años de vigencia podrán acceder a la amortización acelerada en el Impuesto a las Ganancias y a la devolución de créditos fiscales del Impuesto al Valor Agregado (IVA).
Uno de los aspectos destacados de la medida es que, para la adquisición de equipamiento de alta eficiencia energética, no se exige un monto mínimo de inversión, lo que permite incluir proyectos de distinta magnitud.
Según la información difundida por la Agencia Noticias Argentinas, el esquema está orientado principalmente a la renovación de componentes que tienen una mayor incidencia en el consumo eléctrico de los establecimientos industriales.
Entre los equipos contemplados se encuentran los motores eléctricos, que representan entre el 60% y el 70% del consumo de electricidad en las plantas productivas, y los sistemas de aire comprimido, cuyo funcionamiento demanda entre el 15% y el 25% de la energía utilizada.
La iniciativa también comprende inversiones en sistemas de bombeo y ventilación, donde la incorporación de mecanismos electrónicos de regulación de velocidad puede generar reducciones del consumo energético de entre el 20% y el 50%.
Además, el régimen incluye equipamiento térmico, sistemas de refrigeración y tecnologías de medición y control destinadas a optimizar la utilización de energía en los procesos productivos.
La normativa contempla también la posibilidad de acceder a los incentivos fiscales por inversiones que no se encuentren expresamente incluidas en la nómina oficial de equipos.
En esos casos, las empresas deberán presentar un informe elaborado por un profesional idóneo que permita acreditar una reducción cuantificada del consumo energético como resultado de la inversión realizada.
Desde la Secretaría de Energía explicaron que la medida busca que “las empresas reduzcan sus costos energéticos, ganen competitividad y tomen decisiones más eficientes”.
No obstante, el organismo aclaró que la aplicación de los beneficios estará sujeta a mecanismos de fiscalización para verificar el cumplimiento de los requisitos establecidos.
En ese sentido, la autoridad energética “podrá realizar controles y auditorías, incluida la verificación en campo de las condiciones técnicas”, con el objetivo de comprobar que las inversiones declaradas respondan a los criterios de eficiencia previstos en la reglamentación.
De esta manera, el nuevo esquema incorpora incentivos tributarios para las pymes que renueven sus instalaciones y equipos con tecnologías de menor consumo, en el marco de una política orientada a mejorar la eficiencia energética del sector productivo.

Más de economía